장기요양보험료율과 보험료 계산 방법, 등급 신청 절차 안내

장기요양보험료 대표 이미지

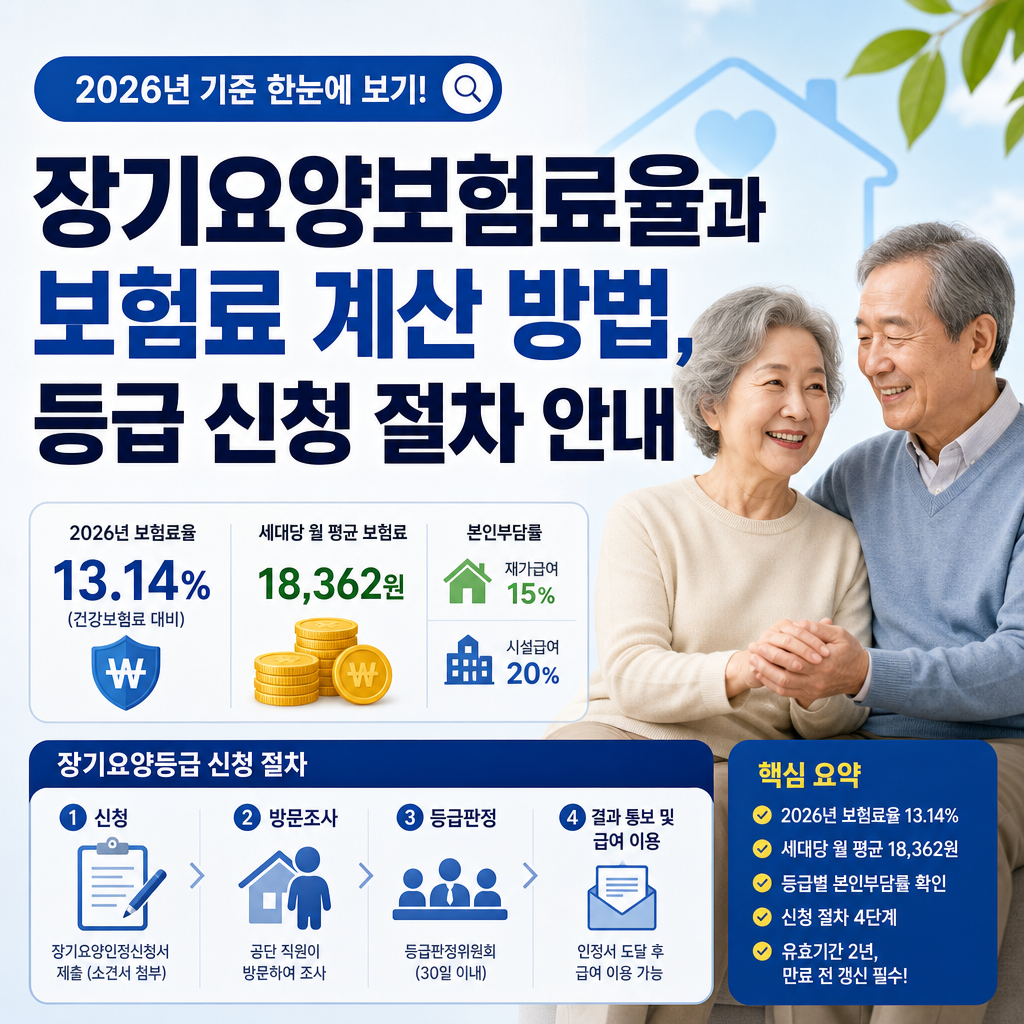
장기요양보험료, 2026년 기준 한눈에 보기 장기요양보험료는 노인장기요양보험 재원을 마련하기 위해 국민건강보험공단이 건강보험료와 통합해 징수하는 보험료입니다. 2026년도 소득 대비 장기요양보험료율은 0.9448%로 결정되었으며, 이는 2025년도 0.9182%보다 높아진 수치입니다(보건복지부, 2026년도 적용). 가입자 세대당 월 평균 보험료는 18,362원으로 예상됩니다. 이 글에서는 장기요양보험료의 계산 방법과 함께, 보험료로 운영되는 장기요양급여를 받기 위한 장기요양등급 신청 자격과 절차까지 공식 기준으로 정리합니다. 장기요양보험료율과 계산 … 더 읽기

자동차 정기검사 조회 방법과 검사 유효기간 및 차종별 주기 확인

자동차 정기검사 조회 대표 이미지

자동차 정기검사 조회는 한국교통안전공단 TS사이버검사소 공식 홈페이지 또는 민간 연동 앱을 통해 차량번호와 주민등록번호 앞자리 입력만으로 즉시 확인할 수 있습니다. 자동차 검사 유효기간은 만료일 전후 31일 이내에 받아야 하며, 이 기간 내에 검사를 완료하면 정상 수검으로 인정됩니다. 자동차 관리법에 따라 차량을 소유한 운전자는 정해진 주기마다 반드시 정기검사 또는 종합검사를 받도록 규정되어 있습니다. 검사 기간을 놓칠 … 더 읽기

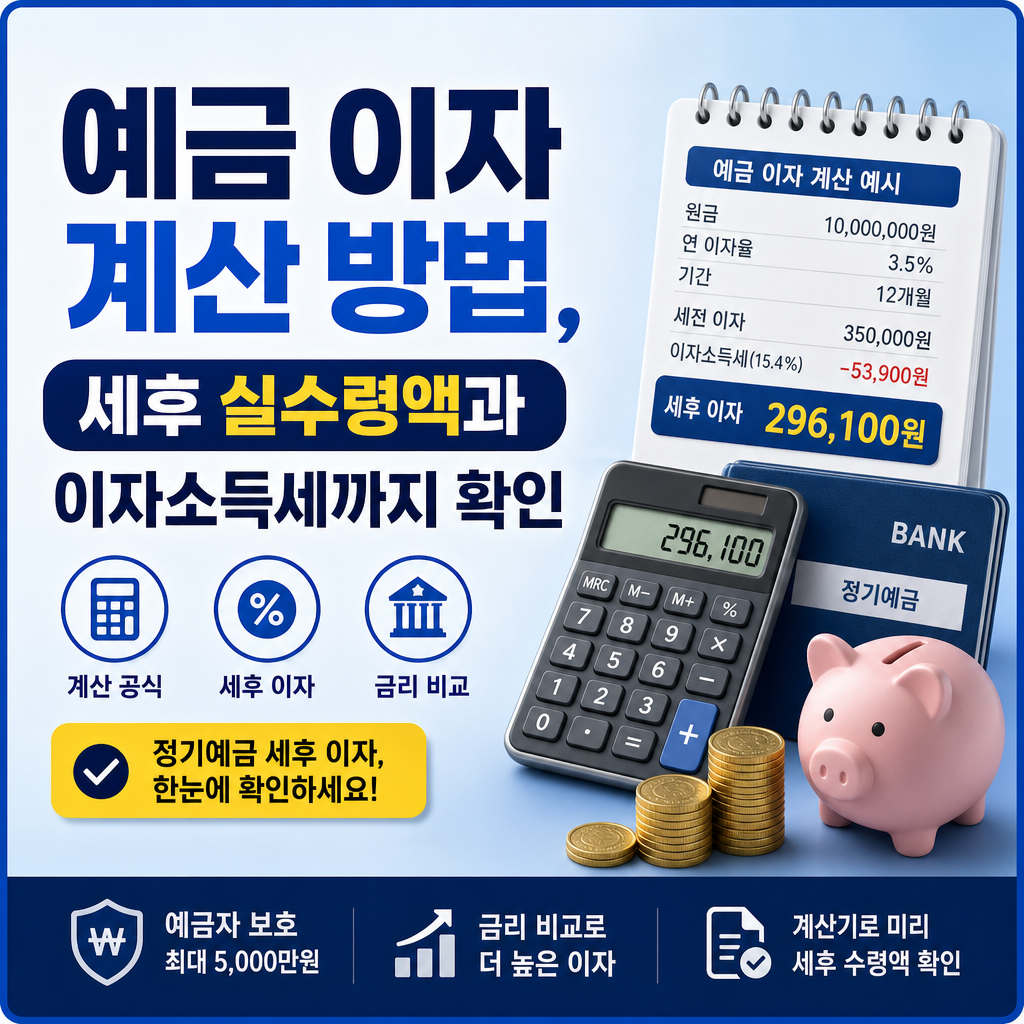
예금 이자 계산 방법, 세후 실수령액과 이자소득세까지 확인

예금 이자 계산 대표 이미지

예금 이자 계산, 결론부터 확인하기 예금 이자 계산은 “세전 이자 = 원금 × 연 이자율 × 예치 기간(개월) ÷ 12” 공식으로 구하고, 여기서 이자소득세 15.4%(이자소득세 14% + 지방소득세 1.4%)를 차감한 금액이 실제로 받는 이자입니다. 예를 들어 1,000만원을 연 3.5%로 12개월 예치하면 세전 이자 350,000원에서 세금 53,900원을 제외한 296,100원이 만기에 지급됩니다(일반과세 기준, 이해를 돕기 위한 예시 … 더 읽기

적금 뜻부터 이자 계산 방법과 세후 수령액, 만기 해지 유의점까지

적금 뜻 대표 이미지

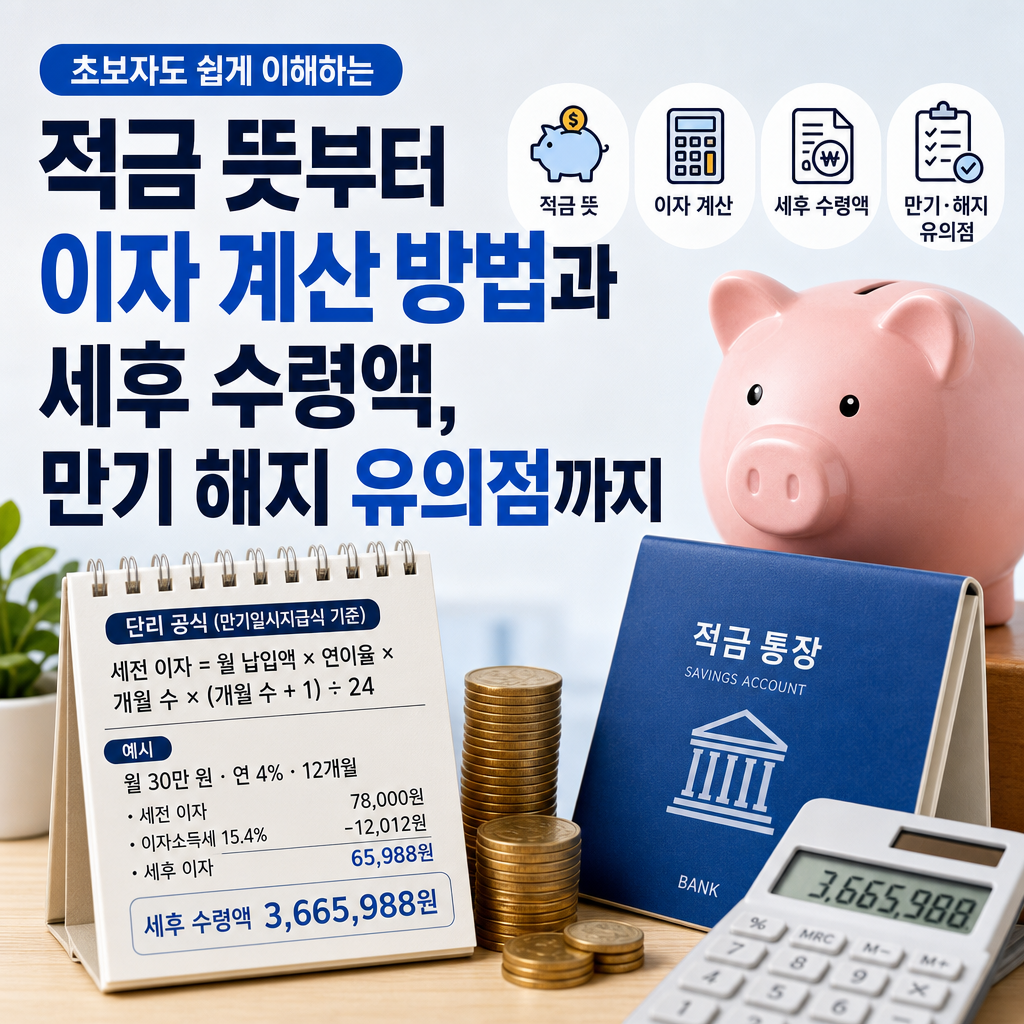
적금(積金)은 ‘쌓을 적’ 글자 그대로, 정해진 기간 동안 매달 일정 금액을 나눠 납입하고 만기에 원금과 이자를 함께 받는 적립식 금융상품입니다. 이자는 대부분 단리로 계산되고, 여기에 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%, 소득세법 일반과세 기준)가 차감되므로 광고 금리와 실제 수령액은 다릅니다. 아래에서 적금 뜻부터 적금 이자 계산 방법, 적금과 예금 차이, 만기 해지 때 확인할 사항까지 … 더 읽기

예금 금리 확인 방법과 우대금리 조건, 가입 전 알아야 할 점

예금 금리 대표 이미지

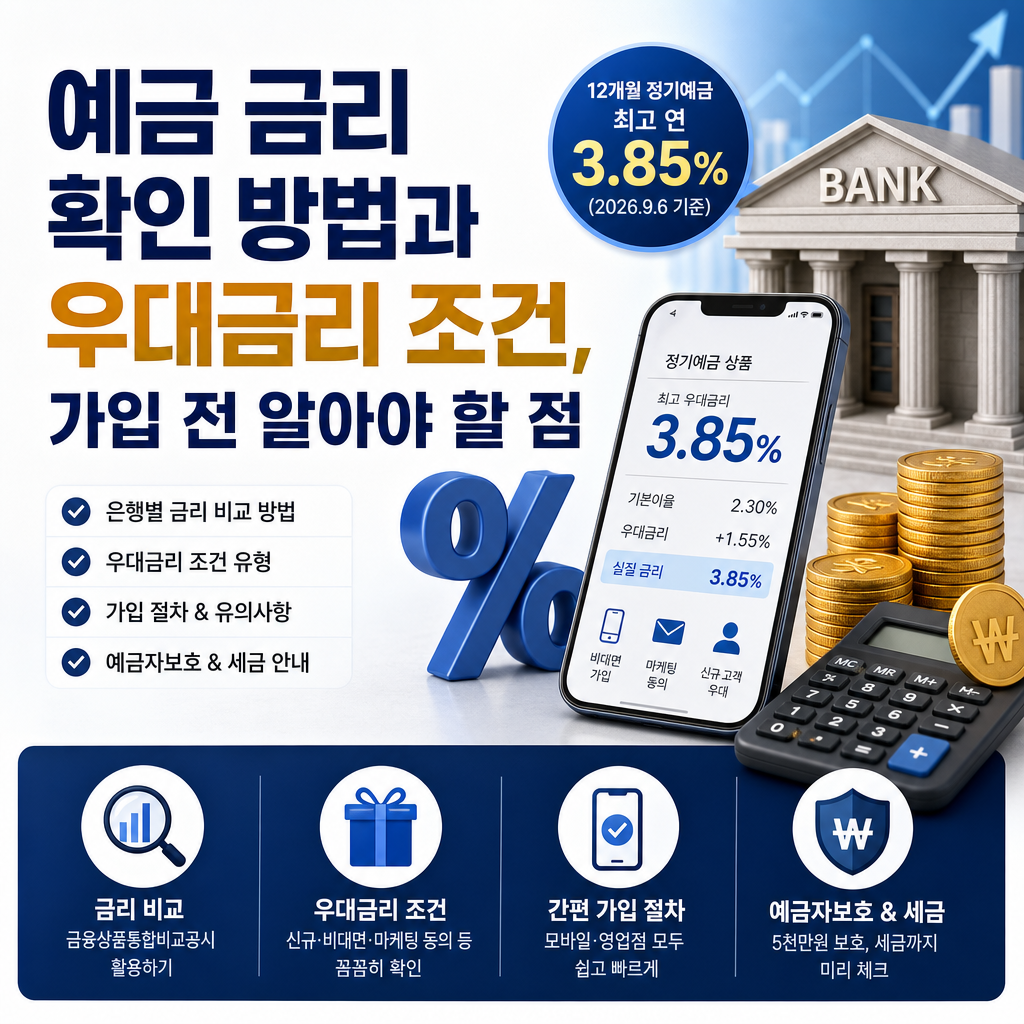
예금 금리, 지금 은행별로 어느 정도 수준인가 예금 금리는 은행과 상품, 가입 기간, 우대 조건 충족 여부에 따라 같은 시기에도 차이가 큽니다. 2026년 9월 둘째 주 기준, 금융감독원 금융상품통합비교공시에 집계된 은행 12개월 정기예금 최고 우대금리는 연 3.85%로 나타났습니다(금융감독원 금융상품통합비교공시, 2026.9.6 조회 기준). 예금자 입장에서는 최고 수치만 보기보다, 그 금리를 받기 위한 우대 조건을 자신이 충족할 … 더 읽기